
Moms på trening i Norge? Dette kan forslaget bety for studioer og instruktører
Skattekommisjonen vil utrede moms på kommersielle idrettstilbud. Fitgig ser på mulige følger for medlemspriser, timeplaner, studioøkonomi og instruktørenes oppdrag.
Kort fortalt
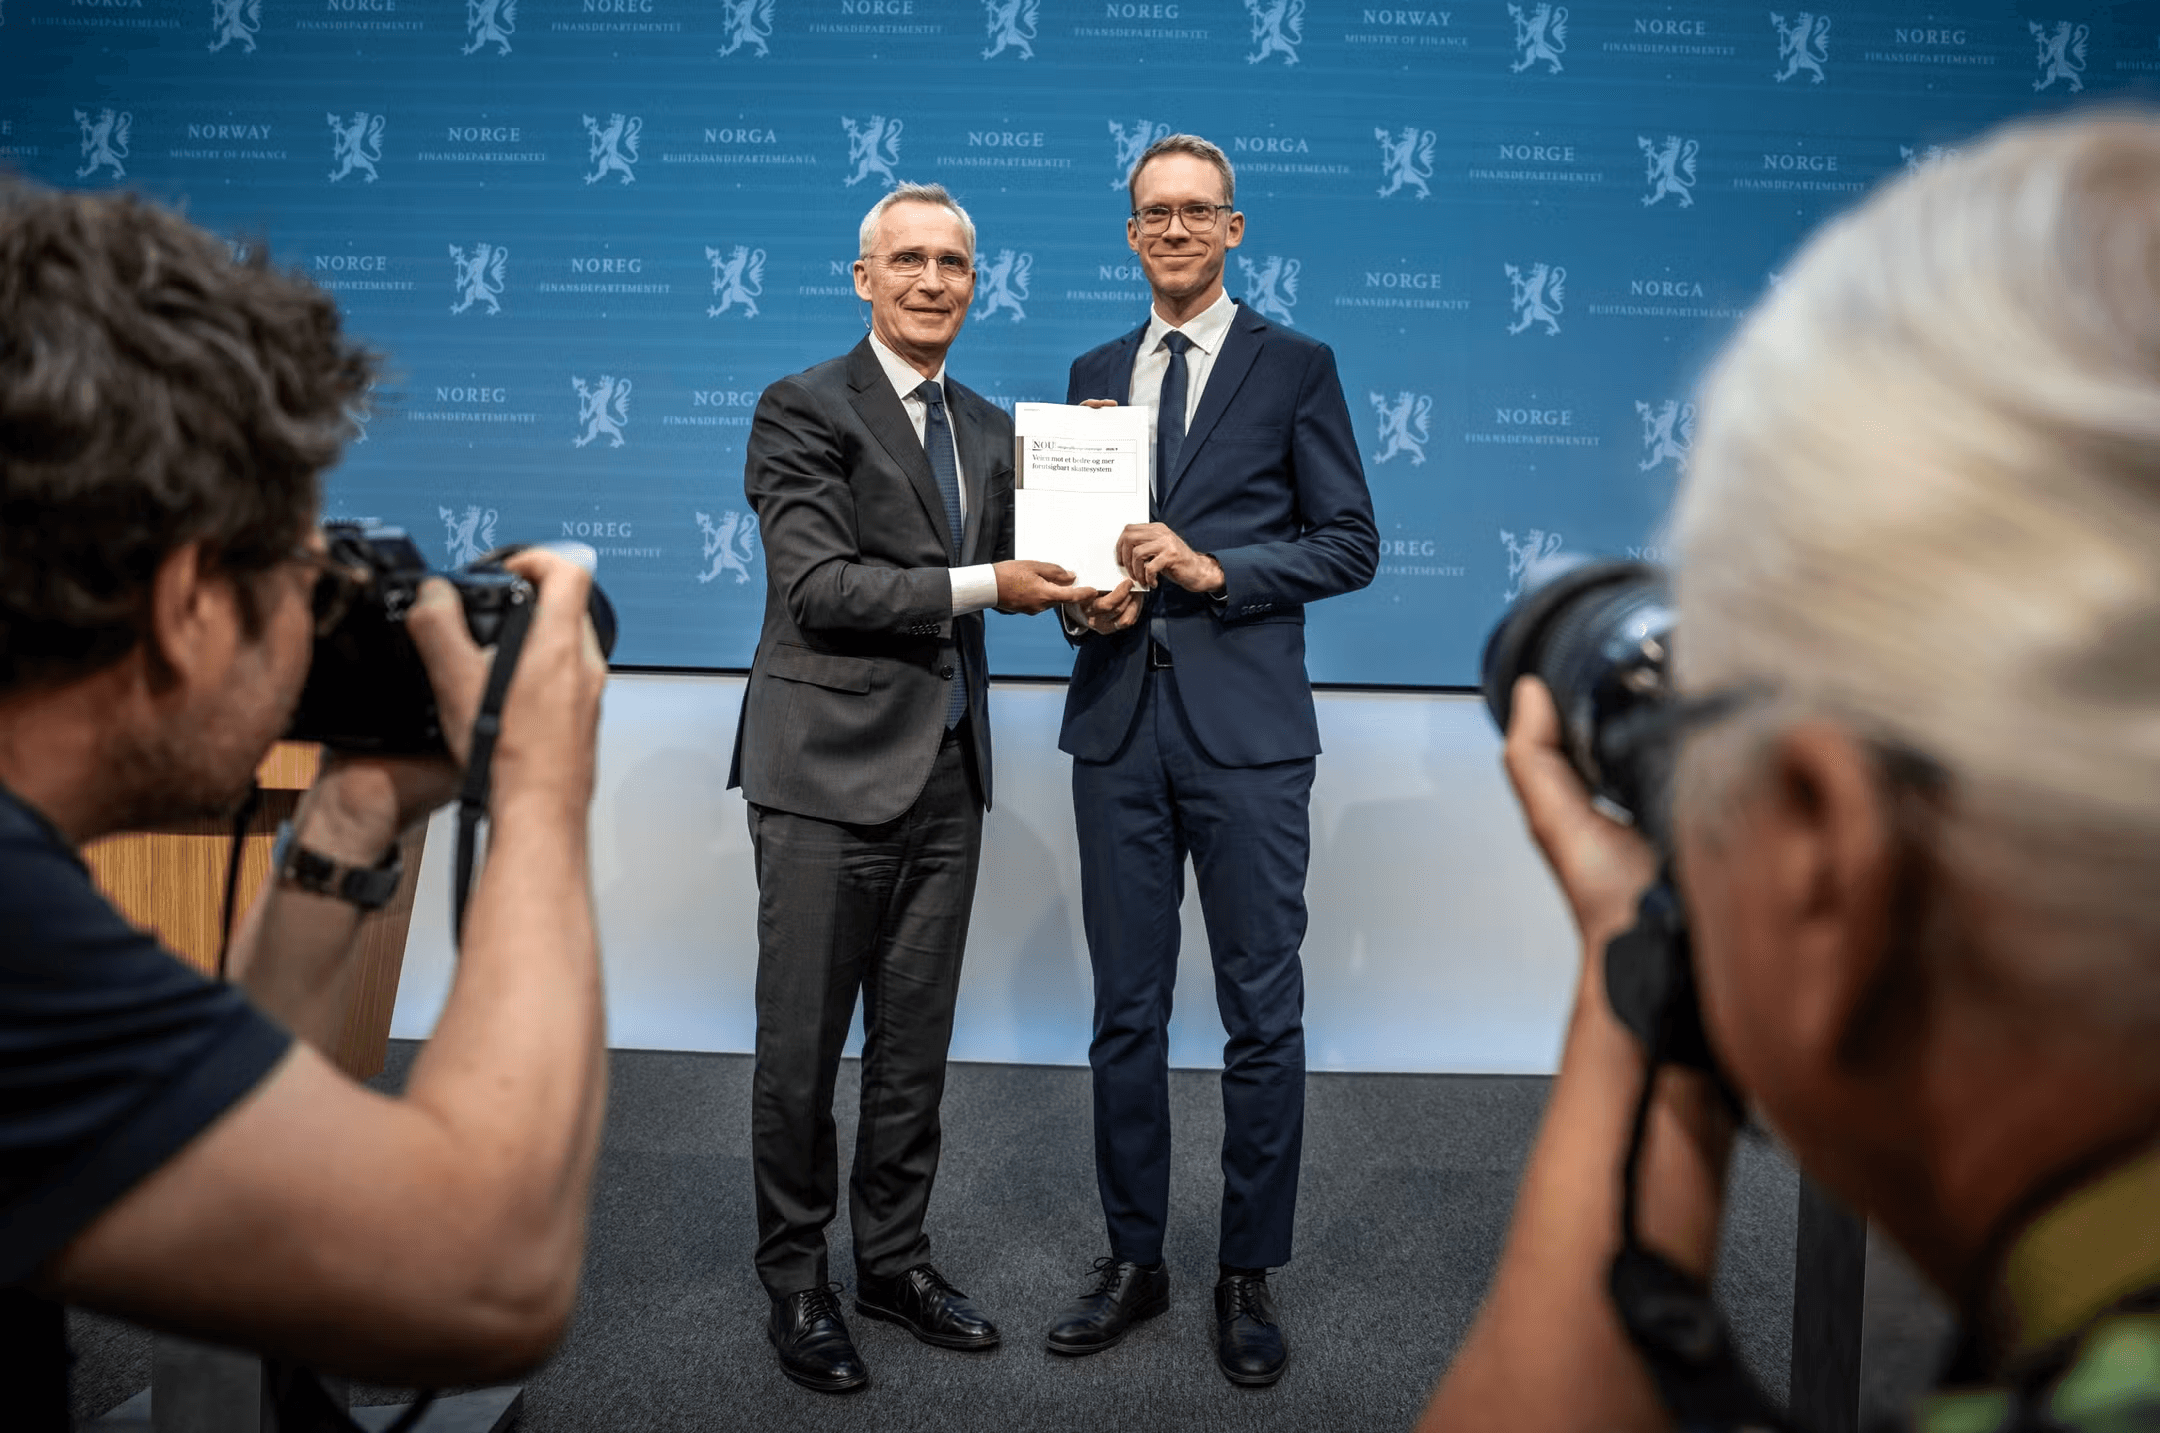
Skattekommisjonen anbefaler å utrede merverdiavgift på kommersielle idrettstilbud. I utredningen brukes ordinær sats på 25 prosent som regneforutsetning, og kommisjonen anslår at en slik utvidelse kan gi staten rundt 1,5 milliarder kroner i årlige inntekter. Det er ikke det samme som at en ny avgift er vedtatt eller at alle treningstilbud automatisk vil koste 25 prosent mer.
NOU 2026: 9 ble levert 24. juni og sendt på høring med frist 24. september 2026. Finansdepartementet oppgir fortsatt saken som under behandling. Regjeringen skal vurdere høringsinnspillene før den eventuelt legger frem et konkret lovforslag for Stortinget. Sats, som omtales i Nettavisen, er blant de tydelige kritikerne i den offentlige debatten om dyrere trening.
For Fitgig er det viktigste spørsmålet ikke bare hva et medlemskap vil koste. Det er hvordan en mulig endring kan slå gjennom i studioenes timeplaner, etterspørselen etter instruktører og økonomien til dem som underviser på oppdrag.
Hva er foreslått – og hva er ikke avgjort?
I dag er retten til å utøve idrettsaktiviteter og mange undervisningstjenester unntatt fra merverdiavgift. Skattekommisjonen mener at unntakene også omfatter helkommersielle tilbud, og anbefaler derfor at moms på kommersielle kurs og idrettstilbud utredes nærmere. Den endelige avgrensningen er ikke skrevet: Hvilke aktiviteter, arrangører og kombinasjonstjenester som eventuelt skal omfattes, må avklares i en senere prosess.
Det er særlig viktig for små studioer. Et treningssenter, et boutique-studio, en instruktør som selger egne timer, en frivillig idrettsklubb og en fysioterapeut tilbyr ikke nødvendigvis samme type tjeneste etter avgiftsreglene. Ingen bør derfor behandle kommisjonens brede anbefaling som en ferdig fasit for sin egen virksomhet.
For studioer: Pris, margin og medlemskap
Hvis et kommersielt treningsmedlemskap blir momspliktig, må studioet velge hvordan avgiften skal håndteres i prisen. Et abonnement på 600 kroner per måned ville koste 750 kroner dersom hele 25-prosentavgiften legges på toppen av uendret pris før moms. Holder studioet i stedet kundeprisen på 600 kroner, utgjør momsen 120 kroner av denne prisen, og 480 kroner blir igjen før øvrige kostnader. Dette er illustrasjoner, ikke prognoser.
Regnestykket er heller ikke komplett uten fradragssiden. Når omsetning blir avgiftspliktig, kan virksomheten normalt få fradrag for inngående moms på relevante anskaffelser. Hvor stor denne effekten blir, avhenger av kostnadene og av om studioet også har tjenester som fortsatt er unntatt. Den faktiske prisøkningen kan derfor bli lavere enn 25 prosent, men marginene kan likevel komme under press hvis medlemmene ikke tåler høyere priser.
Et stort senter kan spre endringer over mange medlemmer, produkter og lokasjoner. Et lite studio med få reformerplasser eller spesialiserte gruppetimer kan ha mindre rom til å absorbere kostnader. Samtidig kan et studio som investerer tungt i utstyr eller lokaler få en annen fradragseffekt enn et studio med lavere avgiftsbelagte innkjøp.
- Lag scenarier for uendret kundepris, delvis prisøkning og full overveltning – uten å endre prisene før reglene er kjent.
- Skille tydelig mellom medlemskap, drop-in, kurs, PT, utleie og eventuelle andre tjenester i egne kalkyler.
- Vurder hvor følsomme ulike medlemsgrupper er for pris, og hvilke timer som faktisk skaper lojalitet.
- Be regnskapsfører vurdere fradragsrett og blandet virksomhet først når et konkret lovforslag finnes.
For instruktører: Oppdragene kan påvirkes før honoraret gjør det
Ansatte instruktører får lønn, ikke en momspliktig faktura til arbeidsgiveren. Den direkte avgiftsplikten vil derfor ikke oppstå på lønnsslippen. Den indirekte risikoen er at et studio med færre medlemmer eller strammere marginer kan redusere antall gruppetimer, bruke færre vikarer eller utsette nye ansettelser. Motsatt kan studioer som satser på sterke instruktører og høy medlemsverdi velge å beskytte de timene som holder folk aktive.
For selvstendige instruktører er bildet mer sammensatt. Dagens regler kan unnta undervisning og instruksjon, også for personlige trenere, men klassifiseringen avhenger av den konkrete tjenesten. Kommisjonen nevner dessuten kommersielle kurs som et område for mulig videre utredning. En frilanser bør derfor ikke legge til grunn at alle fremtidige PT-timer, yogakurs eller fakturaer til et studio automatisk får samme behandling.
Avtaleformen betyr noe. En instruktør kan undervise som ansatt, selge egne plasser til sluttkunder eller levere en tjeneste til et studio. Hvem som er selger, hva som selges, og om tjenesten er undervisning, adgang til aktivitet eller noe annet, kan gi ulike avgiftsmessige svar. Dette er et område der presise regler og individuell regnskapsfaglig vurdering blir viktigere enn en generell overskrift om «moms på trening».
Fitgig-perspektivet: Ikke kutt verdien først
Hvis trening blir dyrere, vil enkelte kunder kreve mer verdi for pengene. Det kan gjøre kvaliteten på undervisningen, kontinuiteten i timeplanen og følelsen av tilhørighet enda viktigere. Å kutte de beste timene eller presse honorarene ukritisk kan derfor være en kortsiktig besparelse som svekker grunnen til at medlemmene blir.
Studioer bør kjenne hvilke timer som fylles, hvilke instruktører som skaper gjenkjøp, og hvilke formater som når nye grupper. Instruktører bør på sin side vise tydelig hva de kan: faglig bakgrunn, disipliner, språk, byer, tilgjengelighet og erfaring med ulike målgrupper. En mer krevende økonomi øker verdien av gode matcher mellom studio og instruktør.
Fitgig kan hjelpe begge sider med synlighet og rekruttering, men plattformen kan ikke forutsi den endelige skatteregelen. Vår oppfordring er derfor nøktern: Følg prosessen, regn på flere utfall og bevar tilbudene som faktisk får mennesker til å trene.
Hva skjer nå?
Per 26. september 2026 er dette fortsatt en anbefaling om videre utredning. Høringsfristen har passert, men Finansdepartementets høringsside oppgir saken som under behandling. Det finnes ennå ingen vedtatt dato for moms på treningsmedlemskap eller en avklart regel for alle instruktørtjenester.
Neste milepæl er om regjeringen legger frem et konkret forslag med tydelige definisjoner, sats, overgangsregler og konsekvensvurderinger. Først da kan studioer og instruktører beregne sin reelle eksponering. Inntil videre er det klokt å skille mellom mulig risiko og gjeldende plikt.
Denne artikkelen er en bransjeanalyse, ikke individuell skatte- eller juridisk rådgivning.
Kilder
Analysen bygger på Skattekommisjonens NOU 2026: 9, høringssaken hos Finansdepartementet og Skatteetatens veiledning om gjeldende unntak. Nettavisens omtale av Sats-reaksjonen er bakgrunnen for denne artikkelen. Eksemplene om pris, medlemskap og instruktøroppdrag er Fitgigs egne scenarioer, ikke vedtatte konsekvenser.